ثلاجة عرض ثمنها 12,000 ريال وعمرها 5 سنوات وقيمتها المتبقية 2,000: احسب إهلاكها السنوي والشهري، وتابع مجمع الإهلاك والقيمة الدفترية حتى بيعها بربح أو خسارة.
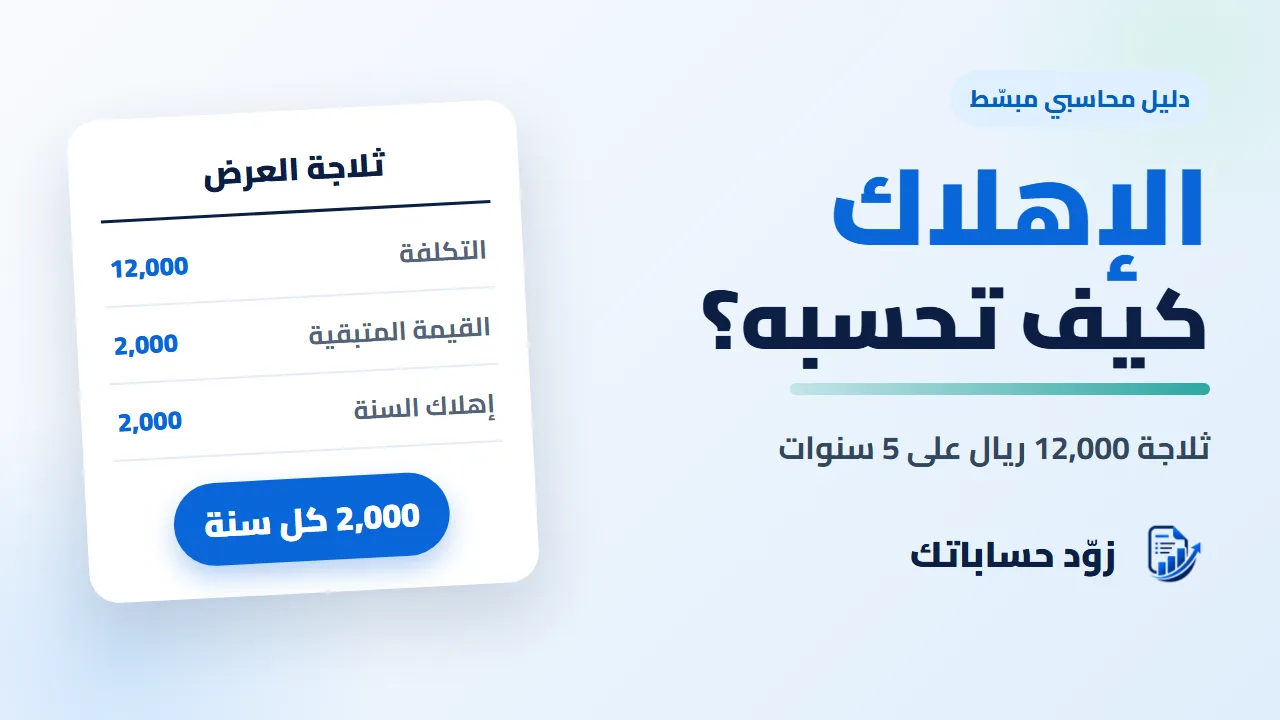
دفع نواف 12,000 ريال سعودي ثمن ثلاجة عرض لبقالته، لكنه لن يسجل المبلغ كله مصروفًا في شهر الشراء. الإهلاك هو توزيع تكلفة الأصل على السنوات التي يخدمك فيها، وبطريقة القسط الثابت تحسبه هكذا: (التكلفة − القيمة المتبقية) ÷ العمر الإنتاجي، أي (12,000 − 2,000) ÷ 5 = 2,000 ريال في السنة، ونحو 166.67 ريالًا في الشهر.
الثلاجة ستبرّد الألبان والمشروبات خمس سنوات، فمن المنطقي أن تتحمل كل سنة جزءًا من ثمنها. ويتوقع نواف أن يبيعها مستعملة في النهاية بنحو 2,000 ريال، فهذا الجزء لن يُستهلك ولا يدخل في الإهلاك. ويسميه بعض المحاسبين «الاستهلاك»، والمعنى واحد.
لماذا لا تُسجَّل الـ12,000 مصروفًا في الشهر الأول؟
المصروف تكلفة استُهلكت خلال الفترة نفسها، مثل كهرباء الشهر أو أجرة العامل. أما الثلاجة فما زالت تعمل وستعمل سنوات، لذلك تُسجَّل يوم الشراء أصلًا ثابتًا، ثم تنتقل تكلفتها إلى المصروفات تدريجيًا عن طريق الإهلاك.
لنفترض أن ربح البقالة الشهري قبل حساب الثلاجة 4,000 ريال. إذا سجلت الثمن كله مصروفًا، يظهر الشهر الأول بخسارة 8,000 (4,000 − 12,000)، ثم تبدو الأشهر التسعة والخمسون التالية أربح من حقيقتها، كأن الثلاجة جاءت مجانًا. مع الإهلاك يتحمل كل شهر 166.67 فقط، فيكون ربحه نحو 3,833.33. يشرح فصل OpenStax عن رسملة التكاليف مقابل المصروفات متى تُعامل التكلفة أصلًا ومتى تُعامل مصروفًا.
أما المشتريات الصغيرة، كسلة بلاستيكية بـ40 ريالًا، فتُسجل مصروفًا مباشرة وفق حد داخلي تختاره.
معادلة القسط الثابت: ثلاثة أرقام فقط
تحتاج قبل الحساب إلى هذه المدخلات:
- التكلفة: 12,000، وتشمل الثمن وأي نقل أو تركيب دفعته حتى تعمل الثلاجة.
- العمر الإنتاجي: 5 سنوات، وهو تقديرك لمدة استخدامها في البقالة لا مدة الضمان.
- القيمة المتبقية: 2,000، وهي ما تتوقع الحصول عليه منها في نهاية عمرها.
المبلغ القابل للإهلاك = 12,000 − 2,000 = 10,000. الإهلاك السنوي = 10,000 ÷ 5 = 2,000. الإهلاك الشهري = 2,000 ÷ 12 = 166.67 تقريبًا.
إذا سجلت الإهلاك شهريًا، فاكتب 166.67 في أحد عشر شهرًا و166.63 في الثاني عشر، ليكون مجموع السنة 2,000 بالضبط. وإذا اشتريت الثلاجة في بداية الشهر الرابع من سنتك المالية، فإهلاك السنة الأولى عن تسعة أشهر فقط: 2,000 × 9 ÷ 12 = 1,500.
جدول الثلاجة سنة بعد سنة
نفترض أن الشراء تم في أول يوم من السنة المالية:
| السنة | تكلفة الثلاجة | إهلاك السنة | مجمع الإهلاك | القيمة الدفترية |
|---|---|---|---|---|
| الأولى | 12,000 | 2,000 | 2,000 | 10,000 |
| الثانية | 12,000 | 2,000 | 4,000 | 8,000 |
| الثالثة | 12,000 | 2,000 | 6,000 | 6,000 |
| الرابعة | 12,000 | 2,000 | 8,000 | 4,000 |
| الخامسة | 12,000 | 2,000 | 10,000 | 2,000 |
التكلفة ثابتة لأنها ثمن الشراء الأصلي، ومجمع الإهلاك يكبر 2,000 كل سنة. أما القيمة الدفترية، أي التكلفة ناقص المجمع، فتنتهي عند القيمة المتبقية 2,000. ولا تعني القيمة الدفترية سعر السوق.
القيد: مصروف مدين ومجمع إهلاك دائن
في نهاية كل سنة يُسجَّل القيد التالي:
- مصروف الإهلاك: مدين 2,000، لأنه مصروف يخفض ربح السنة.
- مجمع إهلاك المعدات: دائن 2,000، لأنه يجمع ما استُهلك من تكلفة الثلاجة.
لماذا لا نسجل الدائن في حساب الثلاجة مباشرة فينخفض إلى 10,000؟ لأن مجمع الإهلاك حساب مقابل للأصل، رصيده دائن ويُطرح من تكلفته عند العرض. بهذا الفصل يبقى ثمن الشراء ظاهرًا وبجانبه ما استُهلك: ثلاجة تكلفتها 12,000 ومجمع إهلاكها 8,000 قطعت أربعة أخماس عمرها المقدر. والمصروف في الجانب المدين كما في شرح هل المصروفات مدينة أم دائنة؟
بيع الثلاجة في منتصف السنة الرابعة
بعد ثلاث سنوات ونصف قرر نواف استبدال الثلاجة بأكبر منها وباعها نقدًا. قبل حساب الربح أو الخسارة، سجّل إهلاك الأشهر الستة من السنة الرابعة: 2,000 × 6 ÷ 12 = 1,000. يصبح مجمع الإهلاك 6,000 + 1,000 = 7,000، والقيمة الدفترية 12,000 − 7,000 = 5,000.
| البيان | بيع بسعر أعلى | بيع بسعر أقل |
|---|---|---|
| سعر البيع النقدي | 5,800 | 4,300 |
| القيمة الدفترية يوم البيع | 5,000 | 5,000 |
| النتيجة | ربح 800 | خسارة 700 |
في حالة البيع بـ5,800 يكون القيد:
- النقدية: مدين 5,800.
- مجمع إهلاك المعدات: مدين 7,000، لإقفال ما تجمّع للثلاجة.
- الثلاجة: دائن 12,000، لإخراج تكلفتها من الدفاتر.
- أرباح بيع الأصول: دائن 800.
مجموع المدين 12,800 ومجموع الدائن 12,800. وفي البيع بـ4,300 تصبح النقدية مدينة 4,300 وتُضاف خسارة بيع الأصول مدينة 700، فيتساوى الطرفان عند 12,000. الربح هنا معناه أن الثلاجة احتفظت بقيمة أكبر مما قدّره الإهلاك، والخسارة تعني العكس.
الإهلاك يخفض الربح ولا يُخرج ريالًا من الصندوق
خرج النقد مرة واحدة يوم الشراء. أما الإهلاك فقيد دفتري لا يرافقه دفع: في السنة الثانية ينخفض ربح البقالة 2,000 بسبب الثلاجة، ولا يخرج من الصندوق أو البنك أي مبلغ لأجلها. لذلك قد يكون الربح المسجل أقل من النقد الذي تجمّع لديك دون أي تناقض.
وفي سنة الشراء يحدث العكس: يخرج 12,000 نقدًا ولا يتحمل الربح منها إلا 2,000. ومجمع الإهلاك ليس مبلغًا محفوظًا لشراء ثلاجة جديدة؛ الادخار للاستبدال قرار نقدي منفصل. راجع فهم التدفق النقدي للمحل الصغير، وموقع الإهلاك بين المصروفات التشغيلية في الفرق بين مجمل الربح وصافي الربح.
طرق أخرى وقواعد الضريبة
القسط الثابت أبسط الطرق وليس الوحيد. في القسط المتناقص المضاعف يكون المعدل 40%، أي ضعف 20%، ويُطبق على القيمة الدفترية كل سنة: 4,800 في السنة الأولى ثم 2,880 في الثانية، ويتوقف عند بلوغ القيمة المتبقية 2,000. المجموع على العمر كله 10,000 في الطريقتين، والذي يتغير توزيعه على السنوات. يعرض شرح OpenStax لطرق الإهلاك هذه الطرق بأمثلة.
ونسب الإهلاك المقبولة لأغراض ضريبة الدخل أو الزكاة قد تختلف عن تقديرك المحاسبي، وتختلف من بلد إلى آخر. راجع الجهة الضريبية في بلدك أو محاسبك قبل استخدام هذه الأرقام في أي إقرار.
أين تسجل ثمن الثلاجة في زوّد حساباتك؟
زوّد حساباتك لا يُعد جداول إهلاك ولا يرحّل قيودًا مزدوجة، فاحتفظ بجدول الثلاجة في ملف مستقل أو مع محاسبك. ما يحفظه التطبيق هو السجل الأصلي: كم دفعت، ومن أين، ومتى.
اختر الخزينة التي خرج منها الثمن فعلًا كما في دليل إنشاء خزينة للنقد أو البنك أو المحفظة. وإن سجلته مصروفًا حتى ينقص رصيد الخزينة، فاكتب وصفًا يميزه مثل «شراء ثلاجة عرض، أصل لخمس سنوات»، لتستبعده عند مقارنة مصروفات التشغيل بين الأشهر، كما يوضح دليل تسجيل المصروف.
وإن اشتريتها بالتقسيط، أضف المورد وسجّل المبلغ عليه ثم كل قسط دفعةً في حسابه لترى المتبقي. وعند بيعها لاحقًا، سجّل المبلغ المقبوض في الخزينة التي استلمته مع وصف واضح، واحسب الربح أو الخسارة الدفترية من جدولك.
عن الجهة الناشرة والمنهج التحريري
فريق زوّد حساباتك
مقال إرشادي يقدّم خطوات عملية بلغة واضحة. راجع المستندات وسياسات نشاطك قبل اعتماد أي إجراء محاسبي أو قرار تحصيل.
- نُشر
- آخر تحديث
- وقت القراءة
- 8 دقائق
حوّل متابعة الحسابات إلى خطوات أبسط
سجّل العمليات، تابع الديون، وشارك كشوف PDF واضحة من هاتفك.