
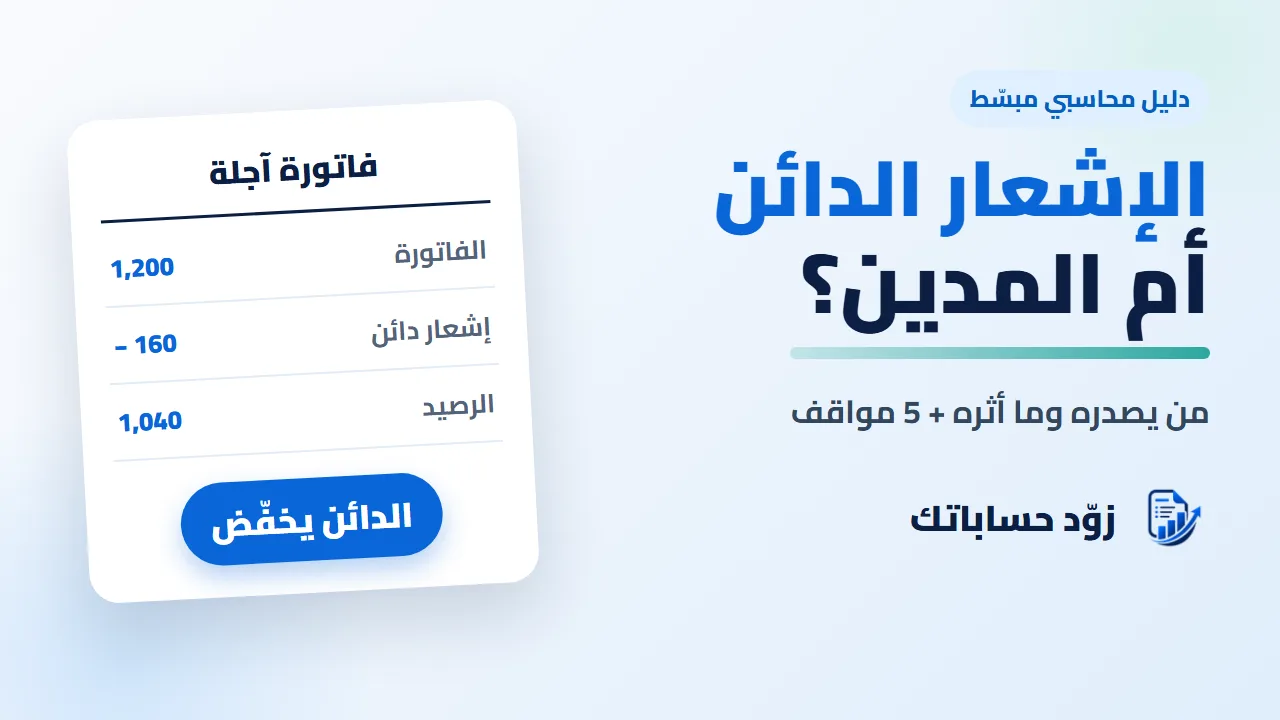
الإشعار الدائن يخفض ما على المشتري، والإشعار المدين يزيده. جدول مقارنة وخمسة مواقف من محل إكسسوارات جوالات تبيّن من يصدر كل إشعار وأثره على الرصيد.
أعاد إليك عميل 4 أغطية جوال مكسورة من فاتورة آجلة قيمتها 1,200 ريال سعودي، فلا تعيد له نقدًا، بل تصدر له إشعارًا دائنًا بمبلغ 160 ريالًا فيصبح ما عليه 1,040. هذا جوهر الفرق: الإشعار الدائن يصدره البائع ليخفض ما على المشتري، والإشعار المدين يصدره البائع ليزيده عندما تكون الفاتورة ناقصة أو تظهر رسوم بعد إصدارها. ويستخدم بعض التجار اسم الإشعار المدين أيضًا لورقة يطالب بها المشتري مورده بتخفيض، فابدأ قراءة أي إشعار بسؤال واحد: من أصدره؟
يأتي الاسم من الحركة التي يسجلها مُصدِر الإشعار في حساب الطرف الآخر: الإشعار الدائن يضع المبلغ في الجانب الدائن من حساب العميل فينقص دينه، والإشعار المدين يضعه في الجانب المدين فيزيد. ولتثبيت معنى الجانبين، راجع شرح المدين والدائن بأمثلة من التعاملات اليومية.
من يصدر كل إشعار وما أثره على الرصيد؟
| البند | إشعار دائن | إشعار مدين من البائع | إشعار مدين من المشتري |
|---|---|---|---|
| من يصدره؟ | البائع | البائع | المشتري |
| لمن يُرسل؟ | العميل | العميل | المورد |
| سببه المعتاد | مرتجع، سعر زائد، خصم بعد الفاتورة | فاتورة ناقصة، شحن أو رسوم لاحقة | إبلاغ المورد بمرتجع أو مطالبته بتخفيض |
| أثره على ما يدفعه المشتري | ينقص | يزيد | ينقص، ويؤكده المورد بإشعار دائن |
| حركته في دفتر من أصدره | دائن في حساب العميل | مدين في حساب العميل | مدين في حساب المورد |
العمود الأخير مصدر أغلب الخلط. كثير من أنظمة الفوترة الضريبية تعامل الإشعارين كمستندين يصدرهما البائع، بينما يستخدم بعض التجار الإشعار المدين للمطالبة من جهة المشتري. فلا تحكم من الاسم وحده: انظر من أصدر الورقة، وأي فاتورة تذكر، وهل تضيف المبلغ أم تخصمه.
خمسة مواقف من محل إكسسوارات جوالات
نواف يبيع إكسسوارات الجوال بالآجل لمحلات صغيرة وورش صيانة، ويشتري من موزعين بالآجل أيضًا. الأرقام قبل أي ضريبة، وكل موقف مستقل عن غيره.
عميل أعاد أغطية تالفة
باع نواف لمتجر صغير 30 غطاءً بسعر 40 ريالًا، أي 1,200 ريال سعودي بالآجل، ثم أعاد المتجر 4 أغطية بحواف مكسورة. يصدر نواف بصفته البائع إشعارًا دائنًا بمبلغ 4 × 40 = 160 ريالًا يذكر رقم الفاتورة وسبب الإرجاع، فينخفض رصيد المتجر من 1,200 إلى 1,040. وإن سبقه المتجر بإشعار مدين من جهته بالمبلغ نفسه، فتلك مطالبة، وإشعار نواف الدائن هو الموافقة عليها.
سعر أعلى من المتفق عليه
اتفق نواف مع ورشة صيانة على 20 لاصقة شاشة بسعر 15 ريالًا، لكن الفاتورة خرجت بسعر 18، فصار مبلغها 360 بدل 300. البضاعة لن تعود والخطأ في السعر وحده، فيصدر نواف إشعارًا دائنًا بالفرق: 20 × 3 = 60 ريالًا. يصبح رصيد الورشة 360 − 60 = 300، أي المبلغ المتفق عليه.
مورد نسي جزءًا من الكمية في فاتورته
استلم نواف من موزع الشواحن 50 شاحنًا بسعر 25 ريالًا، أي 1,250 ريالًا، لكن الفاتورة ذكرت 45 شاحنًا بمبلغ 1,125. وعندما اكتشف الموزع النقص أصدر، بصفته البائع، إشعارًا مدينًا لنواف بمبلغ 5 × 25 = 125 ريالًا، فارتفع ما على نواف للموزع من 1,125 إلى 1,250. والإشعار يصحح المبلغ فقط، فالشواحن الخمسة دخلت المخزون يوم الاستلام.
خصم كمية اتُّفق عليه بعد الفواتير
وعد مورد الحافظات نواف بخصم 2% إذا تجاوزت مشترياته في الشهر 10,000 ريال. بلغت فواتير الشهر 12,500، فأصدر المورد إشعارًا دائنًا بمبلغ 12,500 × 2% = 250 ريالًا. ينخفض ما على نواف لهذا المورد من 4,800 إلى 4,550، ويُطبَّق الخصم على الرصيد كله ما لم يحدد الإشعار فاتورة بعينها.
شحن أضيف بعد إصدار الفاتورة
باع نواف لمحل في مدينة أخرى طلبية بمبلغ 2,000 ريال، على أن يتحمل المشتري الشحن. وصلت فاتورة شركة الشحن بعد إرسال فاتورة البيع، وقيمتها 75 ريالًا. يصدر نواف إشعارًا مدينًا بالمبلغ يحيل إلى الفاتورة الأصلية، فيرتفع رصيد المحل من 2,000 إلى 2,075، وتبقى الرسوم مربوطة بالطلبية التي تخصها.
الإشعار نفسه في دفترين
في القيد المزدوج يسجل كل طرف الإشعار في دفتره بجانبين متقابلين، وهذا أثر إشعاري المرتجع والشحن:
| الإشعار | الدفتر | الطرف المدين | الطرف الدائن |
|---|---|---|---|
| دائن 160 للمرتجع | نواف البائع | مرتجعات المبيعات | حساب المتجر (ذمم مدينة) |
| دائن 160 للمرتجع | المتجر المشتري | حساب نواف (ذمم دائنة) | مرتجعات المشتريات أو المخزون |
| مدين 75 للشحن | نواف البائع | حساب المحل (ذمم مدينة) | مصروف الشحن المسترد أو إيراد آخر |
| مدين 75 للشحن | المحل المشتري | تكلفة الشحن أو المخزون | حساب نواف (ذمم دائنة) |
كل تخفيض أو زيادة في الذمم المدينة عند البائع يقابله الأثر نفسه فيما يدين به المشتري، فيبقى الدفتران متفقين. تعرض OpenStax المعالجة من جهة البائع في تسجيل المبيعات ومرتجعاتها ومسموحاتها، ومن جهة المشتري في تسجيل المشتريات ومرتجعاتها.
أخطاء وفروق شائعة بعد الإشعار
- تسجيل الإشعار الدائن كأنه دفعة مقبوضة، فيظهر في الصندوق نقد لم يدخل.
- تعديل الفاتورة بعد إرسالها بدل إصدار إشعار، فتختلف نسختك عن نسخة العميل.
- يسجل المشتري إشعاره المدين فورًا بينما ينتظر المورد فحص البضاعة، فيظهر فرق مؤقت بين الكشفين حتى يصدر الإشعار الدائن.
- تسجيل التخفيض مرتين عند المشتري: مرة من إشعاره المدين، ومرة عند وصول الإشعار الدائن من المورد.
عندما يكون الإشعار مستندًا ضريبيًا
في البلدان التي تطبق ضريبة القيمة المضافة قد يكون الإشعار مستندًا ضريبيًا يعدّل الضريبة أيضًا. لو خضع مرتجع الموقف الأول لضريبة بنسبة 15% مثلًا، لخفّض الإشعار القيمة والضريبة معًا: 160 + 24 = 184 ريالًا.
وفي السعودية تذكر هيئة الزكاة والضريبة والجمارك في صفحة الفوترة الإلكترونية أن المنظومة تشمل الفواتير والإشعارات المدينة والدائنة. أما بيانات الإشعار الإلزامية، ومن يصدره، ومتى، فتختلف من نظام لآخر؛ فراجع جهتك الضريبية أو محاسبًا قبل اعتماد أي نموذج.
بعد الإشعار: رصيد يتفق عليه الطرفان
الإشعار لا ينتهي بإصداره. في المرتجع تحتاج أيضًا إلى ضبط البضاعة نفسها: هل عادت إلى الرف أم إلى قسم التالف؟ تتابع ذلك في خطوات مرتجعات البيع والشراء. ثم طابق الرصيد مع الطرف الآخر: مع الموردين عبر مطابقة كشف حساب المورد، ومع العملاء عبر مطابقة حساب العميل خطوة بخطوة.
زوّد حساباتك لا يصدر إشعارات ضريبية ولا يرحّل قيودًا مزدوجة، لكنه يحفظ أثر الإشعار على رصيد كل عميل ومورد. سجّل الإشعار المدين دينًا إضافيًا على الحساب نفسه مع رقمه في الملاحظة. أما الدائن فتخفيض لا يرافقه نقد: اكتب رقمه وسببه، وتأكد أن رصيد أي خزينة لم يرتفع. تجد خطوات الحساب في دليل تسجيل الدين والسداد الجزئي، وموقع كل رصيد من الجهتين في الفرق بين الذمم المدينة والذمم الدائنة.
عن الجهة الناشرة والمنهج التحريري
فريق زوّد حساباتك
مقال إرشادي يقدّم خطوات عملية بلغة واضحة. راجع المستندات وسياسات نشاطك قبل اعتماد أي إجراء محاسبي أو قرار تحصيل.
- نُشر
- آخر تحديث
- وقت القراءة
- 8 دقائق
حوّل متابعة الحسابات إلى خطوات أبسط
سجّل العمليات، تابع الديون، وشارك كشوف PDF واضحة من هاتفك.


